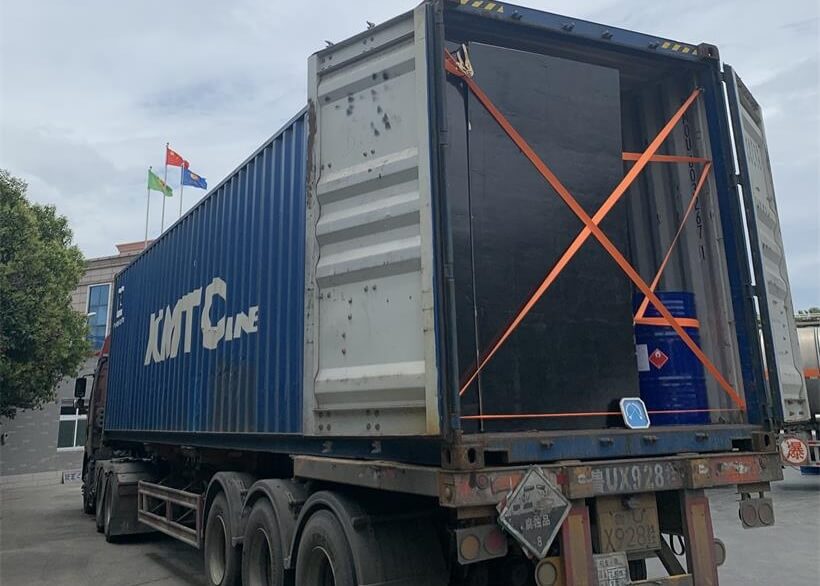
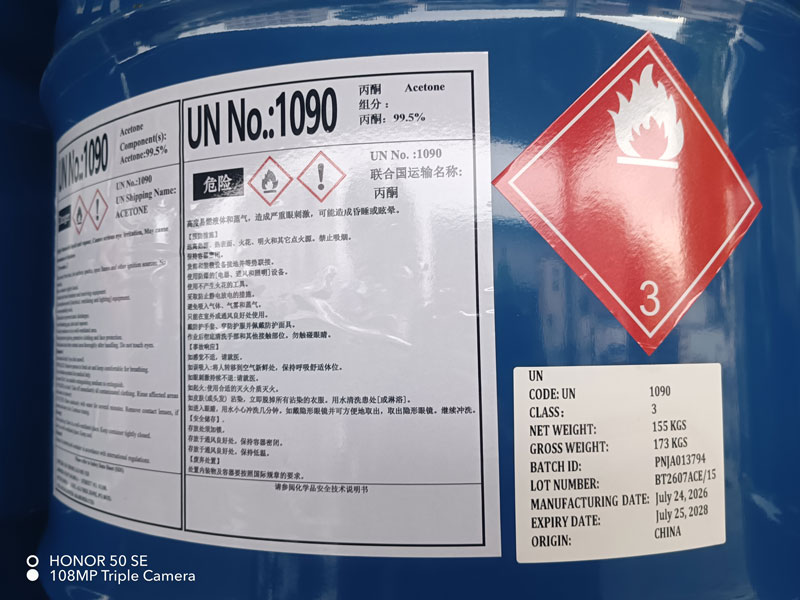
丙酮(Acetone,CAS:67-64-1)是酚酮产业链的核心基础化工品,工业级丙酮广泛用作通用溶剂、稀释剂与有机合成原料,MMA合成专用丙酮、双酚A生产用丙酮、异丙醇原料丙酮是下游精细化工的核心进料,也有不少企业采购电子级高纯丙酮用于电路板清洗与半导体制程。对于酚酮生产企业、涂料厂家、医药中间体贸易商而言,国内丙酮现货行情的波动直接关系到生产成本与采购节奏。
一、本轮行情复盘:从一年低迷到冲高破位
2026年二季度初,国内丙酮市场在经历长达一年的低位徘徊后,受中东地缘政治因素刺激强势反弹。华东现货价格于4月3日一举冲上8300元/吨关口,彻底结束此前长期在4000元/吨附近震荡的低迷格局。时隔仅5个月,华东丙酮市场再度突破年内高点,主流商谈区间来到8800-9000元/吨的高位,市场做多氛围集中释放。
二、价格突破9000元/吨的三大核心驱动
1. 成本端:地缘冲突引爆原料联动上涨
本轮丙酮价格再度拉升的直接导火索,依然是中东局势急剧升级。国际原油价格大幅走高并突破百元关口,带动酚酮两大核心原料纯苯、丙烯价格同步宽幅上涨,从成本端给丙酮市场提供了强硬支撑,构成行情上涨的底层逻辑。
2. 供应端:进口预期收紧叠加港口库存低位
进口货源收缩是本轮行情的重要推手。从1-7月累计进口数据来看,国内丙酮进口总量22.60万吨,同比大幅下滑36.89%。我国约31%的丙酮进口来自沙特阿拉伯,中东局势持续紧张,市场普遍担忧后续进口货源进一步趋紧。周初港口库存仅维持在0.9万吨的低位水平,华东市场流通现货资源偏紧,持货商捂盘惜售情绪浓厚,市场报盘持续上推。
3. 情绪端:买涨心态带动交投活跃度提升
受市场普遍 “买涨不买跌” 的心态影响,部分终端工厂入市招标补货,部分丙酮贸易商也同步开展补库操作,整体市场交投活跃度明显提升,进一步推动商谈重心大幅上移,形成情绪与价格的正向循环。
三、急涨行情背后的潜在风险
尽管当前市场偏强格局明确,但急涨背后也潜藏着阶段性调整风险,供需两端均存在利空变量。
供应端来看,后续国产货源增量预期明确。惠州忠信、山东富宇、万华化学等主流酚酮装置将在9月陆续重启恢复运行,盛虹炼化货源逐步投放市场,浙江石化进口船货也将抵港补充,国产供应有望稳步增长。据行业统计数据,9月国内丙酮供应量预计达29.62万吨,行业产能利用率有望提升至80.18%,现货偏紧格局将逐步缓解。
需求端来看,下游对高价原料的承接能力存疑。随着丙酮价格重心大幅攀升,下游行业抵触情绪逐步显现,采购节奏出现放缓迹象。从下游行业盈利情况来看,目前四大主要下游领域中仅MMA行业维持盈利状态,双酚A、异丙醇、MIBK行业均处于亏损区间,企业对高价原料的承受能力有限。9000元/吨的价格能否站稳,最终取决于下游行业的实际消化能力。
四、后市展望:前紧后松格局未改,警惕冲高回落风险
综合基本面来看,短期成本端支撑仍在,中东局势反复仍可能带来阶段性行情提振;但中长期来看,国产装置复工、进口货源补充将逐步缓解供应压力,市场前紧后松的整体格局不会改变。
当前丙酮市场正处于成本支撑与需求承接的博弈阶段,市场观望情绪有所加重,急涨过后存在阶段性回落的可能性。后续需重点关注中东局势演变、国内装置复工进度、港口库存变化以及下游采购跟进情况,采购端建议按需补库为主,谨慎追高。