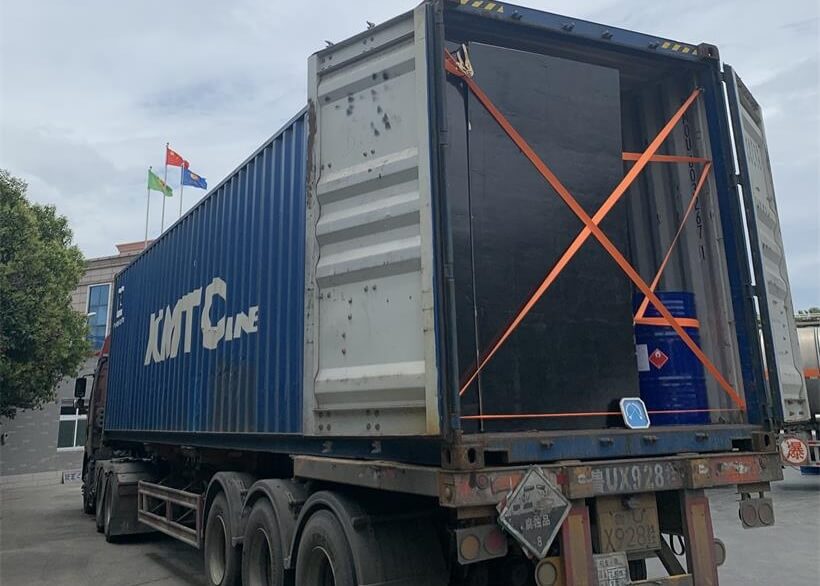
甲苯(Toluene,CAS: 108-88-3)是芳烃产业链的核心基础品种,工业级甲苯广泛用作涂料稀释剂、油墨溶剂与汽油调合组分,歧化制苯专用甲苯是 HDA 工艺生产纯苯的核心原料,也有不少贸易商操作出口级桶装甲苯交付海外订单。对于炼厂、HDA 生产企业、涂料化工采购商而言,国内甲苯现货行情的波动直接影响生产计划与采购成本。
一、本周山东甲苯市场运行概况
本周山东甲苯市场走出 “先强后弱” 的行情,前期受成本端推动偏强运行,后半周随宏观情绪转向出现明显回落。
前期支撑逻辑十分清晰:美伊谈判陷入僵局,市场对原油供应中断的担忧持续升温,布伦特原油全周期运行在90美元/桶上方,给芳烃市场带来强劲的成本支撑,甲苯价格顺势推涨,月内累计涨幅一度明显跑赢原油盘面。后半周局势出现转机,美伊双方重回谈判桌且释放达成一致的信号,国际油价应声回落,带动国内芳烃期货产品集体进入下行通道,部分品种盘中触及跌停,外围情绪面快速转空,甲苯现货价格也随之下行回调。
站在当前基本面角度看,国际原油仍处于高位震荡区间,甲苯价格虽有回调,但对比月初仍有明显涨幅,成本端对现货市场仍有一定托底作用,只是支撑力度较前期明显减弱。需求端方面,近期汽油市场消费表现良好,调油需求为甲苯市场提供了基本面支撑,限制了价格的深跌空间。
二、关联品种价差与产业链利润分析
1. 甲苯 - 纯苯价差收窄,HDA 加工利润转负
本周山东地区纯苯与甲苯的平均价差收窄至739元/吨,对应HDA(甲苯加氢脱烷基化)工艺加工利润为-42元/吨,正式陷入亏损区间;对比上周,两地价差均值为1006元/吨,HDA加工利润尚有221元/吨。
从月度数据来看,7月 HDA 工艺利润均值为431元/吨,环比大涨498%;进入8月后利润快速收窄,月均仅164元/吨,环比下滑62%。HDA利润持续压缩直至转负,直接导致歧化装置开工意愿下降,企业减少甲苯原料采购量,对甲苯需求端形成明确利空。
2. 甲苯 - 二甲苯价差拉宽,汽油需求成核心支撑
周内山东地区二甲苯与甲苯的平均价差拉宽至154元/吨,甲苯炼厂平均产销率降至45%;上周两者价差均值为98元/吨,甲苯炼厂产销率维持在 84%。
价差走阔的背后是下游需求结构的分化:PX行业端,二甲苯与PX价差持续收窄,短馏程加工利润监测为负值,经济性偏差导致本周暂无PX企业入市采购二甲苯,间接影响芳烃整体需求;而甲苯这边,汽油行业加工利润尚可,调油需求稳定释放,成为本周甲苯市场最主要的需求支撑。

三、后市行情展望
周三国内芳烃期货盘面出现宽幅下跌,外围商品市场情绪快速转向,甲苯现货市场观望情绪明显上升,业者操作趋于谨慎。
基本面层面利空因素持续累积:下游精细化工行业多家企业装置停车检修,纯苯 - 甲苯、PX - 二甲苯的产业链价差均低于盈亏平衡线,进一步压制市场做多氛围。需求端虽有汽油消费稳定托底,但目前汽油行业对甲苯的消耗量低于市场供应量,炼厂存在阶段性累库预期,甲苯短线价格下行风险有所上升。
整体来看,短期甲苯市场偏弱震荡的概率较大,后续需重点关注美伊谈判进展、原油盘面波动、汽油去库节奏以及 HDA 装置开工变化,采购端建议按需补库为主,谨慎追高。