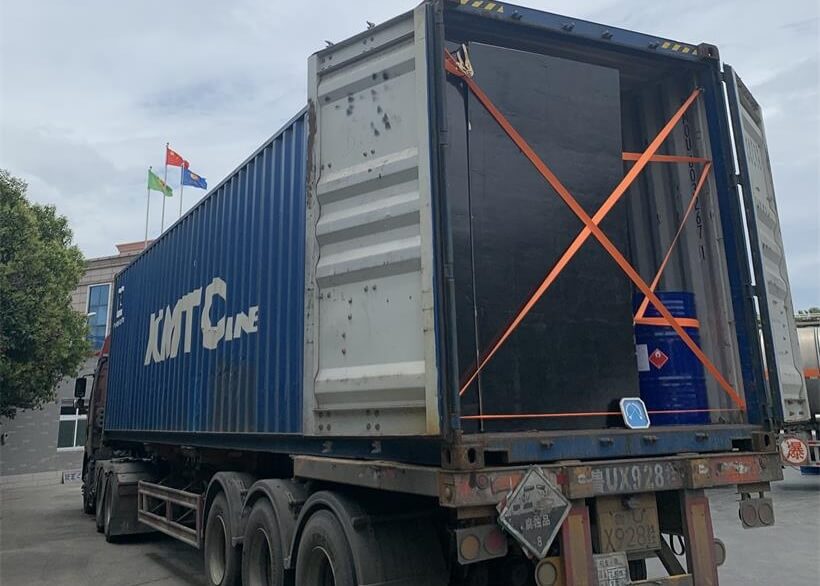
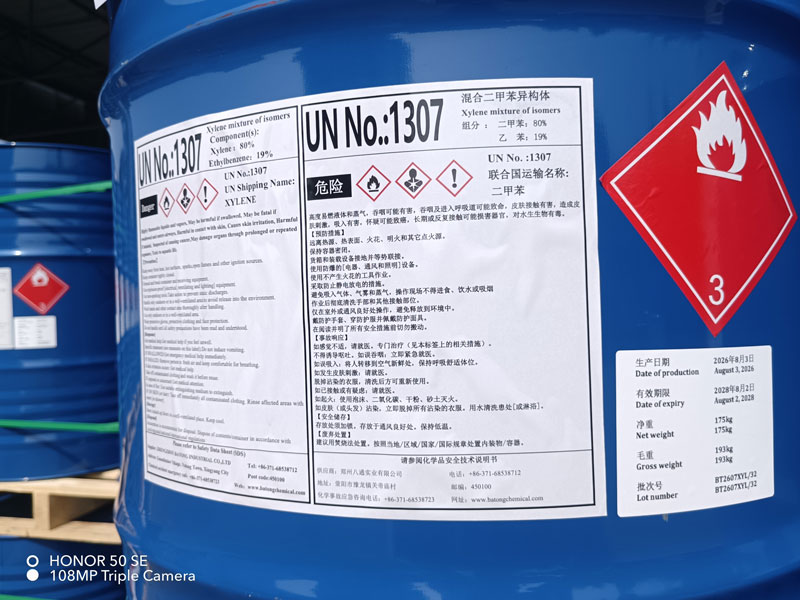
二甲苯(Xylene,CAS: 1330-20-7)是芳烃产业链中流通量极大的基础溶剂与化工原料。异构级二甲苯是生产 PX(对二甲苯)的核心原料,溶剂级二甲苯则广泛应用于涂料稀释、油墨印刷、橡胶助剂、农药乳化等领域,不少外贸企业也常年采购出口级桶装二甲苯供应海外市场。对于 PX 生产企业、涂料油墨厂家、调油贸易商而言,国内二甲苯现货行情的波动直接关系到原料采购成本与生产排期规划。
一、市场整体复盘
本期国内二甲苯市场整体偏强上行,各主流区域价格同步走高,周度均价涨幅明显。其中华东地区异构二甲苯周均价环比上涨388元/吨,收于7063元/吨;华南地区异构二甲苯均价上调 257元/吨,报7065元/吨;山东市场均价上涨299元/吨,收至7024 元/吨。
这一轮上涨的核心动力来自外围成本端与下游需求的双重支撑。周期内中东地缘冲突暂无缓和迹象,国际原油期货走出四连涨行情,成本端托底力度充足;同时国内汽油市场、PX 市场同步偏强运行,带动二甲苯需求预期向好,炼厂与持货商挺价意愿强烈,市场整体易涨难跌。
二、各区域市场详细回顾
山东市场:产销顺畅,工厂挺价坚决
山东地区本周表现最为活跃。周内有7船汽油装船发出,而且月底前还有大约4万吨的汽油船单原料需要采购,这意味着对二甲苯的需求还会持续。更值得注意的是,PX工厂本周入市招标采购,整体采购量超过5万吨。两股需求力量叠加,下游客户的补货行为对价格形成了有力支撑。
从产销数据来看,本周山东地区二甲苯平均产销率达到了129%,这是一个相当高的水平。工厂库存维持在低位,部分厂家甚至以预售货源为主,所以推涨价格的底气很足、态度也很坚决。
华东市场:跟涨为主,现货成交偏淡
华东市场本周延续了上涨态势。虽然港口出现小幅累库,但受下游PX期货价格上涨的带动,市场整体大幅走高。不过需要留意的是,下游客户对高价原料已经出现了一些抵触心态,现货市场的成交表现略显清淡,更多还是受盘面情绪带动。
华南市场:跟随原油上调,交投由强转弱
华南地区本周价格同样上行,主要驱动力来自原油价格走强——炼厂挂牌价格连续上调。周内有船货抵港补充,场内货源比较充裕。刚开始市场交投还不错,但随着价格走高,下游追高心态趋于谨慎,交投气氛由强转弱,后半周表现有所降温。
三、下周市场预测
利好方面:
- 原油、汽油存在看涨预期,成本及需求端仍有支撑
- 美伊僵局短期难破,中东局势不稳定性延续,霍尔木兹海峡仍无全面开放预期,供应端压力持续给油价提供支撑
- 汽油市场零售价格上涨,船单需求继续托底
- PX企业复工,在需求端提供增量支撑
- 国内二甲苯资源整体偏紧,市场呈现易涨难跌的状态
需要关注的风险点:
- 供应面:下周暂无新增装置停车检修,前期停车的企业陆续复工,二甲苯产量预计将有所增加
- 需求面:汽油市场偏强运行,船单继续提供支撑;但PX方面虽然成本支撑较强,受供应增量影响,价格坚守难度有所增加
综合预判:目前国内二甲苯资源偏紧,叠加原油期货仍存上涨空间,市场整体易涨难跌。预计下周华东市场运行区间在7000-7400元/吨,建议关注原油走势及下游追高情绪的变化。